欢迎访问新医改评论 XYGPL.COM 您是第 4069401 位访问者

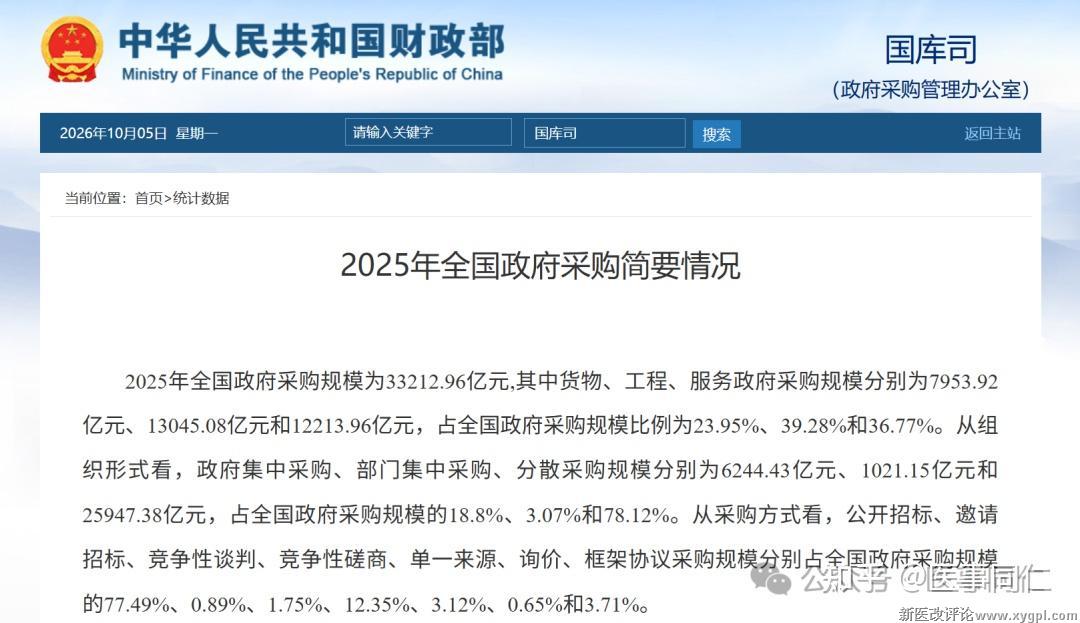
节前,财政部按惯例公布了《2025年全国政府采购简要情况》。
总量3.32万亿,比上一年又少了五百多亿。
在数据最不起眼的角落,在中央政府采购的项目数量排行榜上,国家卫健委,坐上了头把交椅。
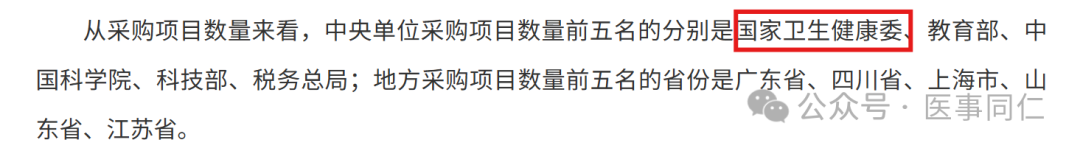
项目密,说明医疗系统的采购动作最频繁、最碎片化、最贴一线。
巧的是《政府采购法修订草案》征求意见已结束,静候二审。
把这两件事放在一起看,戏剧性就出来了。
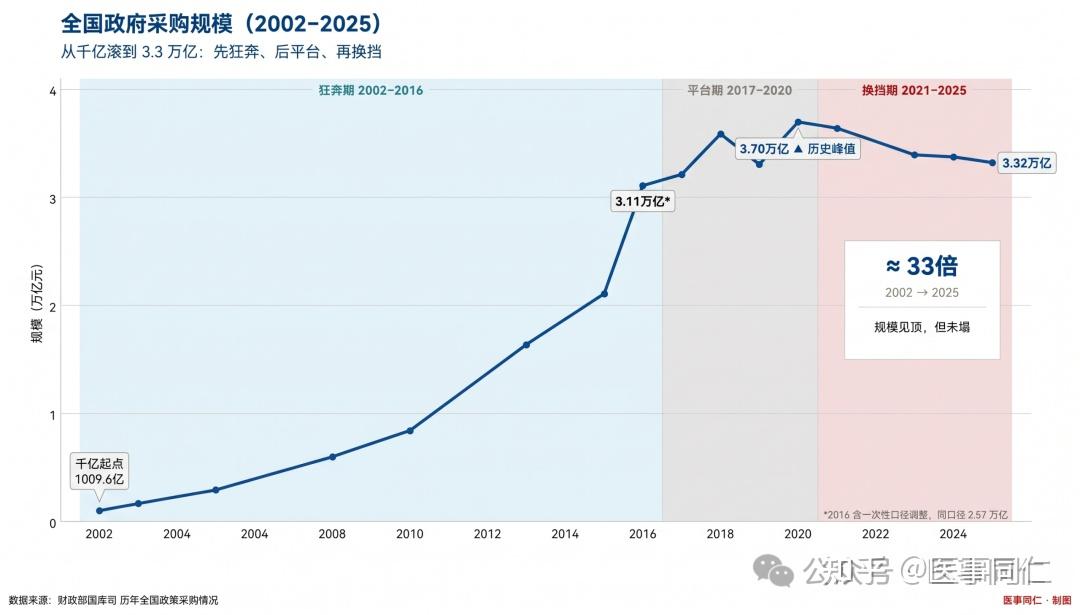
2002年这部法刚落地时,全国采购总盘子只有千亿出头。二十三年过去,这个市场已经滚成了一个膨胀33倍的庞然巨兽。
而这个管着3.3万亿市场的操作系统,居然23年没打过一次补丁。
而项目数量最大的买家,正是你我最熟悉的医院和卫健部门。
01 | 那个滚了 23 年的雪球
2002年,《政府采购法》施行第一年。那时候中国刚进世贸没几年。全年采购规模1009.6 亿,在当时已经大得吓人。
二十多年,33倍。它大体走了三段路。
第一段,是狂奔。制度扩围的红利,远远跑赢了财政支出本身的增速。特别到了2008年,四万亿投资一进来,工程类采购把总量整个托起;做设备的朋友更应该印象深刻,那几年全国各级医院掀起轰轰烈烈的基建大潮,盖大楼、买大设备、升级硬件。钱灌进池子,迅猛而直接。
第二段,是结构的重构。一方面,全国一般公共预算支出稳步扩容,池子水位在涨;另一方面,政府购买服务改革开始发力,信息化、技术运维、公共管理等服务类项目被批量纳管。2016年破3万亿,2020年冲到3.70万亿,创下历史最高。
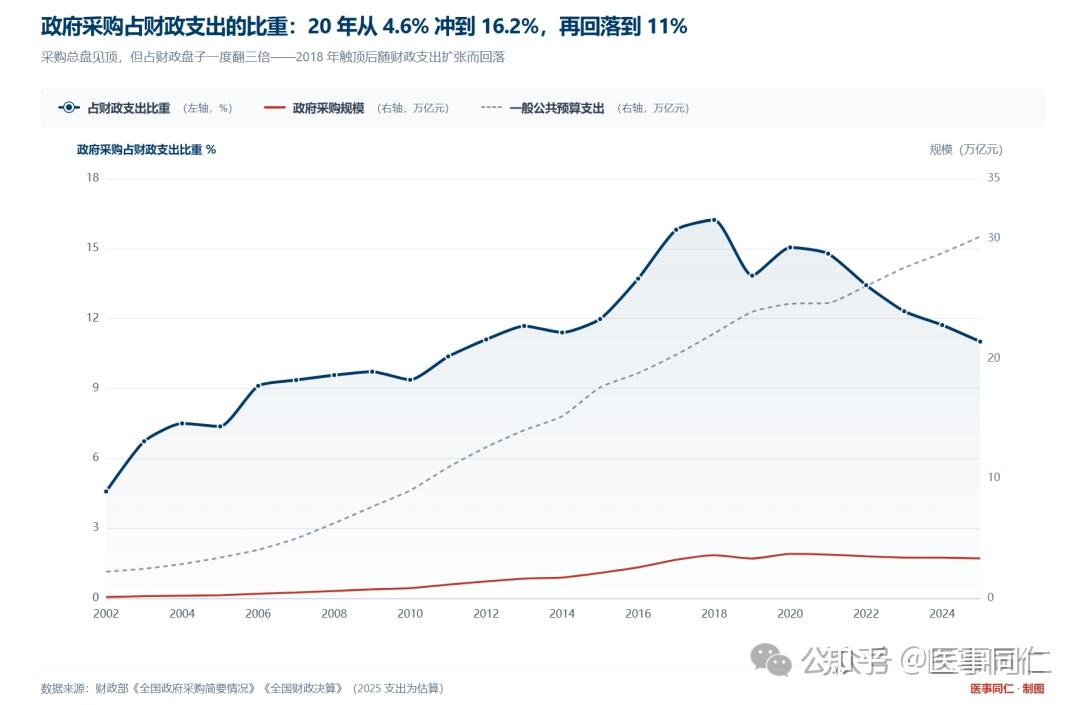
第三段,画风变了。全国一般公共预算支出仍在年年往上走,大盘在扩,而政采在缩。一增一减之间,占比被一路拽了下来。总量见顶回落,重心悄悄转向绩效、质量、政策功能与合规监管。
雪球不再变大,它开始换一种方式存在。
02 | 市场的骨头,早就换了
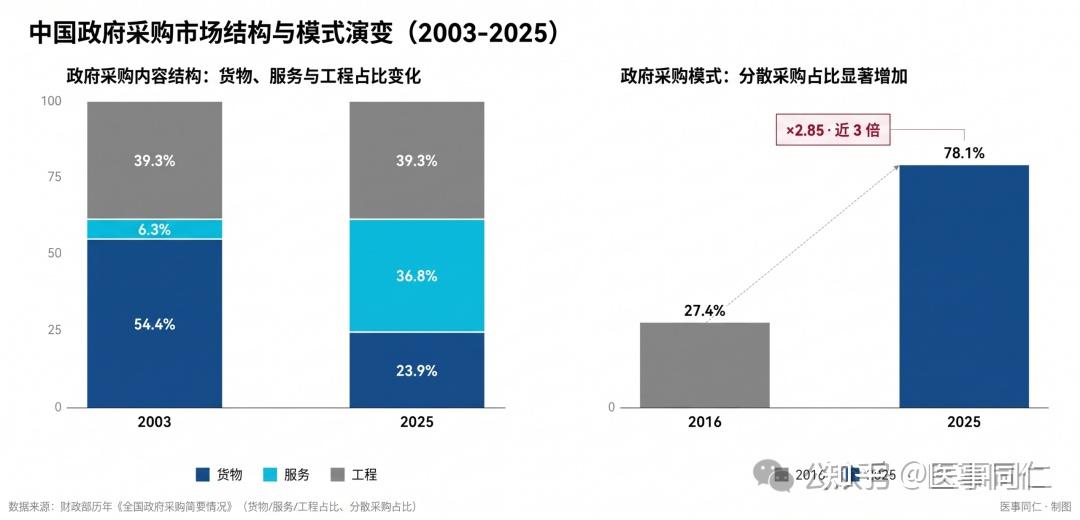
比总量更有意思的,是这个市场长着长着,结构换了。
你猜,2003年政府采购里最大的一块是什么?
货物。占比54.4%,半边天,那会儿政府买的大多是电脑、车辆、办公设备这些标准件。
到了2025年,货物占比只剩23.95%,直接腰斩。
谁顶上来了?服务。2003年它才占6.3%,是个配角;2025年涨到36.77%,翻了将近6倍,而且连续多年保持25%以上的增速,越来越多的钱,花在买软件运维、信息化服务、运营支持和专业外包上。
一直靠基础设施托底的工程类,维持在4成左右。
谁来买,也变了。分散采购占全国的比重,2016年才27.4%,2025年已经 78.1%。十年翻了快三倍。
过去是上面的集采中心统一拉清单、统一组织大团购,大家排队领物资;而今天,全国将近八成的采购,变成了由各个基层预算单位自己拍板、自己走流程。
医院、高校、各个局办,各自为战。
看看中央单位采购项目数排名前五的买家就全明白了,国家卫健委、教育部、中科院、科技部、税务总局。地方上跑在最前面的,则是广东、四川、上海、山东、江苏。
市场已经跑到了个性化定制、基层自主点菜的时代;可管着政采的那部法,很多底层设计,却还停留在公开招标、价低者得的2002年。
脚早就长成大人的脚了,身上却还硬套着二十年前的鞋。这就是为什么这次修订不是小修小补,而是势在必行。
03 | 法律终于追了上来
政府采购法修订草案,重点围绕构建全国统一大市场展开制度重构。改动幅度超过八成。总结个人认为最重要的几点。
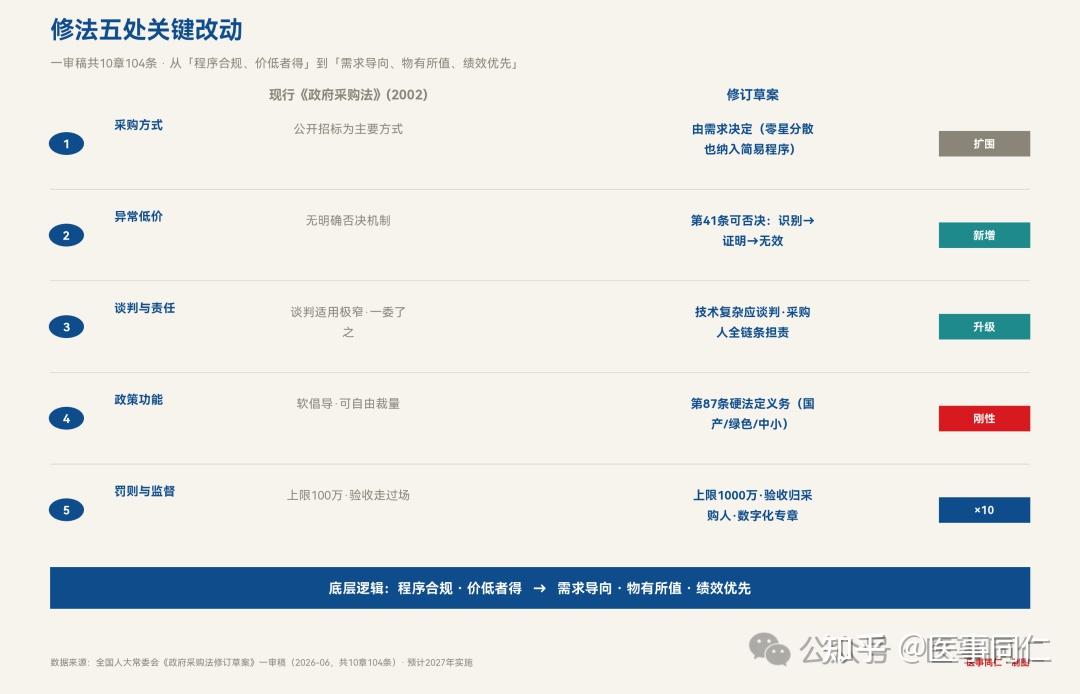
第一,公开招标不再是绝对主角,采购方式由需求说了算。
现行法里那句统治了二十年的公开招标,被拿掉了。换成了什么?“采购方式,由需求决定”。
以前做院端采购,很多采购人为了程序安全,哪怕碰上高精尖、全市场就两三家能做的高端设备,也必须硬着头皮走公开招标。结果往往是拉两家陪标,流程无比合规,买回来的东西却未必最好用。
现在把选择权还给医院了。不仅如此,连以前在水面下的零星分散采购,这次也全口径纳管、走简易程序。
第二,买方可以直接否决异常低价。
草案新增了第41条,专门对付低价中标、高价索赔的套路。
过去招投标市场有个心照不宣的玩法,先报个击穿成本的超低价把坑占住,后续再靠耗材绑定、维保狮子大开口,或者工程变更把利润要回来。现在医院手里多了一把尚方宝剑:只要价格低得离谱且不合理,就有权直接拒掉。
第三,竞争性谈判被扶正,但甩锅时代结束了。
草案明确,技术复杂的项目一般就该采用谈判。对真正懂临床、有整体解决方案能力的企业来说,这是极大的利好。
但硬币的另一面是,采购人再也不能一委了之。以前出了问题,医院可以推给招标代理机构;现在不行了,需求论证、参数设定、履约验收、绩效评价,全链条都是采购人自己扛。
对企业来说,这是柄双刃剑。过去那些在小饭局上递条子、拉着专家私下量体裁衣做排他参数的江湖把戏,以后谁做谁心惊。好处是,你如果有过硬的技术方案,你完全可以在需求论证最初的当口,堂堂正正坐到主桌上,把技术和方案的底牌,从容讲透。
第四,政策功能刚性入法。
这一条,最该刻在脑子里。过去文件里念叨支持创新、绿色低碳、扶持中小企业、优先本国产品,听着热热闹闹,实操里却多半像酒席上的祝酒词,能喝就喝两口,喝不下大家相视一笑,谁也不较真。现在不落实,就是违法。
尤其是本国产品的标准,会逐渐细化。之前也聊过医疗器械的国产身份,值20%?可真正的风暴眼,往往藏在细则怎么定。究竟什么才算纯正的本国产品?是在保税区里拿螺丝刀组装两下、换个境内注册证的浅本地化,还是把研发、核心零部件和供应链扎扎实实扎在泥土里的深本地化?将是一场跨国巨头、本土新贵与监管制度之间的顶级暗战。
谁更符合国家导向,就选谁。
第五,罚则拉高了10倍,动筋骨的时代来了。
罚款上限从以前的100万,直接提到1000万;比例也往上翻了个数量级。评审专家要是还敢暗度陈仓、偏心打分,搭进去的可不是那几千块劳务费,而是终身禁评的饭碗,从此江湖除名。更有意思的是验收归位,锅扣回了采购人头上:大设备进门、高值耗材开箱,谁签字谁负责。过去犯规像挠痒痒,今后踩雷,那是伤筋动骨。
再加上单列的数字化专章;还有从公平竞争的角度,把那些非本地户口不要、特定历史业绩设卡的隐性藩篱拆了个干净,采购意向还必须提前整整一个月公之于众。阳光照进来了,后院的私搭乱建就藏不住了。
那么,穿透所有细节,底层的商业逻辑到底变了什么?
过去政采讲究的是八个字:程序合规、价低者得。大家拼的是投标技巧,赌的是谁敢报地板价。
未来的核心逻辑彻底转向了另外八个字:需求导向、物有所值。
法律终于追上了市场的演变。
04 | 落到医疗这台机器上
镜头拉回我们这行。变化落下来。每一处都打在器械企业身上。
谈几点建议。
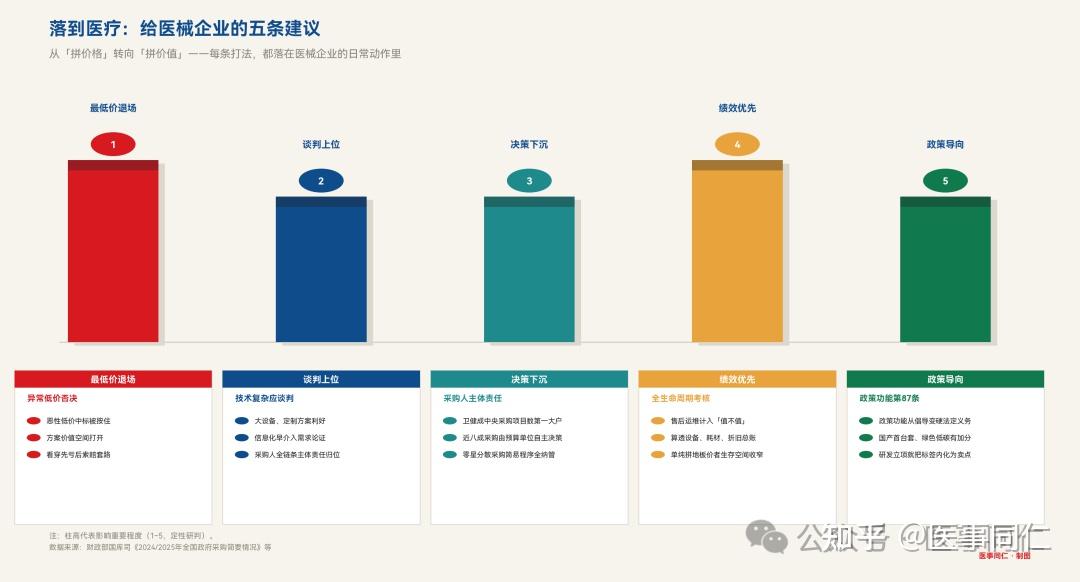
第一,建立以方案价值为核心的竞争策略。
最低价中标退场。方案、临床、全生命周期成本成了胜负手。谁能把设备未来5到8年的全生命周期总成本和投资回报率(ROI)算得最清、讲得最透,谁才能把溢价卖得理直气壮。
第二,抢跑需求论证,把战线前移三十天。
复杂项目谈判上位,采购意向提前30天公示成为刚性动作。而医院自己扛起参数设定全责、再也不能甩锅给代理机构。企业必须敏锐,在公示期就迅速切入。对情报和需求编制能力提出了更高要求。要协助医院把真实临床需求翻译成合理合规的论证方案。
第三,78%的分散采购,正在被重新收口
分散采购仍占约78%,但医院自主点菜的时代正在被改写。131号文把设备采购从千家万户的分散决策,推向国家、省、市三级集中采购体系。过去拼的是触点密度,接下来拼的是前期论证窗口:谁能更早进入需求形成、参数确认和采购包划分,谁就更有机会锁定订单。
第四,硬件只是入场券,服务才是护城河
绩效优先意味着买卖不再以设备进门为终点。别总把售后维保当成添头。在服务采购趋增的大趋势下,未来的高毛利和护城河,也许就藏在软件系统集成、设备维保、SPD甚至科室运营支持等专业服务里。
第五,把政策导向做进研发底盘
以终为始,研发立项之初,就可把政策导向内化为产品的卖点属性——国产首台套、关键创新通道、节能低辐射等标签,长期布局更要要把研发中心、核心零部件供应链和本土制造真正扎下去。
 分享到微信 |
||||

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


