欢迎访问新医改评论 XYGPL.COM 您是第 4109583 位访问者

2026年四季度,全国药品联采三大联盟都在加紧推进。本文从品种规模、销售规模等宏观角度,对三大联盟做一简析,供大家参考。
一、三大联盟概况与品种规模
三大联盟在牵头省份、品种数量和剂型结构上差别不小。
广东云南联盟由广东省牵头、云南省参与,目录纳入68个品种、274条规格,规格条数在三大联盟中最多。两省的品种分工很清楚:广东35个品种以口服常释剂型、注射剂、软膏剂为主,包括帕拉米韦氯化钠注射液、阿昔替尼、替普瑞酮、他克莫司软膏等;云南33个品种偏重外用制剂和口服液体剂,如聚维酮碘外用液体剂、依沙吖啶外用液体剂、炉甘石外用液体剂、红霉素软膏等。两省品种几乎不重叠,广东侧重注射与口服固体制剂,云南侧重外用与口服液体。
江苏浙江联盟纳入98个品种、98条规格,“一品种一规格”在这个联盟最典型。江苏49个品种、浙江49个品种,剂型以注射剂(40个)和口服常释剂型(25个)为主,吸入剂有7个,占比不低,主要是沙美特罗替卡松吸入剂、布地奈德福莫特罗吸入剂、乙酰半胱氨酸吸入剂等呼吸系统用药。
河北江西联盟纳入122个品种、122条规格,品种数最多,同样是一品种一规格。注射剂是这个联盟的主体,共74个,占比约61%;另有口服常释剂型24个、口服液体剂9个,包括雷尼替丁注射剂、肌苷注射剂、前列地尔注射剂、头孢曲松他唑巴坦注射剂、甘露醇注射剂等临床大输液与急救用药。
表1 三大联盟品种与剂型结构对比
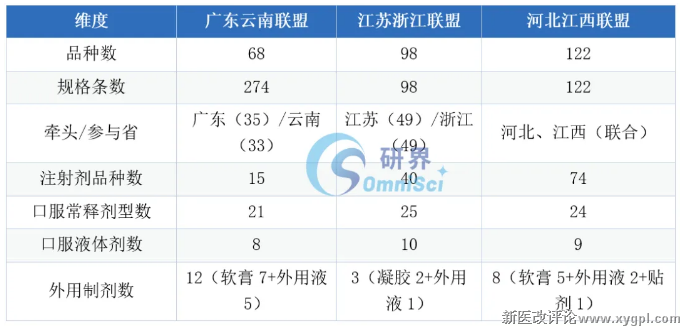
从表中可以看出,三大联盟在剂型选择上各有侧重:河北江西联盟以注射剂为主,江苏浙江联盟注射剂与口服并重、吸入剂较突出,广东云南联盟剂型覆盖面最广、外用制剂占比最高。这样的分工让三大联盟在品种上互相补位,而不是重复竞争,也符合国家医保局“避免区域间重复集采”的政策导向。
二、销售规模与采购金额分析
药品集采选品种,通常看重“临床使用量大、采购金额高”,三大联盟的品种构成也大体符合这一标准。
广东云南联盟里,不少品种临床用量较大:他克莫司软膏、吡美莫司软膏是皮肤科常用的免疫调节外用药,国内年销售金额在数亿元量级;阿昔替尼是肾癌靶向药,属于专科用药,但单价较高;复方甘草酸单铵S注射剂型是肝病辅助用药,临床使用范围较广。
江苏浙江联盟的品种销售结构中,注射剂金额占比偏高。克林霉素注射剂、头孢硫脒注射剂、头孢尼西注射剂、依替米星注射剂都是抗感染大品种,其中克林霉素注射剂全国批文众多,年销售金额在十亿元量级;ω-3鱼油脂肪乳注射剂、结构脂肪乳注射剂、混合糖电解质注射剂属于肠外营养类,单袋价格较高,院内依赖度达85%—95%。浙江侧的布地奈德福莫特罗吸入剂、沙美特罗替卡松吸入剂是呼吸慢病用药,年销售金额都在数亿元以上。
河北江西联盟122个品种里,注射剂占了大多数,且多为临床基础用药与急救用药。前列地尔注射剂、甘露醇注射剂、维生素C注射剂、头孢拉定注射剂、头孢曲松他唑巴坦注射剂等都是年销售金额过亿元的大品种。甘露醇注射剂是脱水降颅压的基础药,全国批文数以百计;维生素C注射剂批文数同样庞大,是典型的“多而不精”领域。这个联盟还纳入了顺铂、奈达铂等抗肿瘤注射剂,以及碘比醇、钆塞酸二钠、钆贝葡胺等造影剂,这些品种单价较高,采购金额集中。
按江西省医保局披露的联盟集采执行情况,其牵头的十六省联盟集采在2025年第二个采购周期内,全省12个联盟地区中选药品采购总数量达3411.58万片/粒/袋/支,采购总金额6318.22万元,占同品种药品采购金额的97.35%。也就是说,省际联盟集采在执行环节已经覆盖到绝大部分采购量,中选药品基本替代了同品种的非中选产品。
三、参比制剂与质量层次
确立参比制剂是仿制药一致性评价和集采的前提。按参比制剂的情况,三大联盟的品种可以分成两类。
第一类参比制剂明确、过评路径清晰,以江苏浙江联盟的化学药注射剂和口服固体制剂为代表,比如西替利嗪口服液体剂、左卡尼汀口服液体剂、伊曲康唑口服常释剂型等,参比制剂多为原研或国际公认品种,国内企业过评积极性高,集采中能形成有效竞价。
第二类参比制剂存在争议或尚未完全确立,多见于复方制剂和部分老药。广东云南联盟的复方甘草酸单铵S注射剂型(标注★,含多个复方组合)、酚麻美敏口服常释剂型(多组方复方)、氨酚麻美口服液体剂等,复方组方复杂,参比制剂确立难度大,过评企业少,集采多采用综合评价而不只是竞价。河北江西联盟的复方氨酚烷胺口服常释剂型、复方福尔可定口服液体剂等也属于这一类。
第十二批国家集采新增了参比制剂“不带量复活”机制:符合条件的参比制剂即使没进入入围拟中选名单,只要报价符合价格条件,仍可挂网供应。这条规则的变化,说明集采正在从“唯低价是取”转向“质价兼顾”。对三大联盟中过评企业较少、参比制剂认可度高的品种(如他克莫司软膏、吡美莫司软膏等)是利好,原研或参比制剂企业可以在集采之外保留挂网身份。
四、集采价格与降幅分析
价格和降幅最能直观反映集采成效。三大联盟虽然同属省际联盟集采,但降价力度因品种竞争格局不同而差别明显。从已公开的省际联盟集采数据看,广东联盟历次集采的平均降幅都不小。广东11省联盟276个西药集采第一批中,1004个中选产品平均降幅43%,最高降幅98%;广东联盟双氯芬酸等药品集采及接续采购中,170个品种入围,石家庄四药等企业排在前列。海南落地执行的368个广东联盟中选药品平均降幅38.96%,最高降幅98.54%。
河北江西联盟的降价预期同样偏高。122个品种中注射剂占多数,且多为批文众多、过评企业多的成熟品种,竞价激烈。以头孢类注射剂为例,头孢曲松他唑巴坦、头孢哌酮他唑巴坦、头孢孟多酯等品种,国内批文与过评企业数都较多,集采中容易出现“地板价”。此前河南十九省联盟集采中,头孢类注射剂中选价多在1元/支上下。甘露醇注射剂、维生素C注射剂等大输液品种,生产成本低、批文多,集采后价格普遍降到0.5—2元/瓶区间。
江苏浙江联盟的降幅预期不太一致。江浙联盟这次更多是以集采联动、全面扩围为主。吸入剂品种(沙美特罗替卡松、布地奈德福莫特罗、倍氯米松、糠酸莫米松等)原研企业参与度高、过评企业相对少,降价幅度可能有限;克林霉素注射剂、依替米星注射剂、头孢类注射剂等竞争充分的品种,降幅则会相对充分。
这几年集采规则一直在调整,第十批、第十一批、第十二批国家集采相继引入“反内卷”机制,对报价异常偏低的产品实行“不带量、不作为熔断锚点、不占中选名额”的“三不”原则,目的是防止恶性低价竞争造成企业断供、质量下降。三大联盟的规则设计也朝着同一方向走,比如广东联盟采用综合评价,河北江西联盟对部分品种设置成本调查机制,都是想让价格回到合理水平,而不是一味探底。
往后看,三大联盟的集采推进大概会呈现三方面趋势。第一,一致性评价还在继续(2025年过评药品已达12598个),会有更多品种满足“≥7家过评”的国家集采门槛,国家联采的品种与国家集采之间的接续和互补关系也会更清楚。第二,集采规则会更看重“质价兼顾”,参比制剂不带量复活、综合评价等机制有望进一步推广,以减少单纯低价竞争带来的断供与质量风险。第三,注射剂集采仍然是重点,也是难点:注射剂批文存量最大、过评还在推进,三大联盟中注射剂占比都不低,怎么在降价和供应保障之间取得平衡,是接下来要解决的问题。
 分享到微信 |
||||

鄂公网安备 42010302000616号
| 新医改评论 版权所有 | 备案/许可证:鄂ICP备10208130号-1 | Copyright @ 2010-2020 xygpl.com All Rights Reserved


